外资机构如何看待柴油危机:裂解价差、成本传导与滞胀风险
柴油价格升至历史高位,全球柴油出口同比下降26%。俄罗斯与中东炼厂受损加剧供应紧张,裂解价差扩大正向运输、农业、采矿和制造业传导成本。多家外资机构认为,进入2026—2027年冬季后,柴油供应持续紧张的风险高于原油,并建议关注柴油远期时间价差等地缘政治对冲工具。
近期柴油价格持续受到市场关注。布伦特原油约为104美元/桶,低于乌克兰危机时期130美元/桶的高点,但柴油价格已升至历史高位。美国零售柴油价格首次突破每加仑6美元,随后升至6.20美元;欧洲低硫柴油相对原油的溢价则从1月的21美元扩大至75美元。裂解价差创纪录,令市场担忧通胀压力进一步上升。
与主要服务于乘用车的汽油不同,柴油广泛用于货运、农业机械、工程与采矿设备、铁路机车以及内河和海运船舶。柴油涨价因此不仅影响居民出行成本,也会通过运输费率、农产品成本、矿产品现金成本以及基建和工业利润,向CPI和PPI传导。
供应端正面临俄罗斯和中东炼厂受损的双重冲击。据路透社报道,俄罗斯6月炼油加工量降至约410万桶/日,同比下降约30%;柴油出口从正常每月约250万吨降至6月不足100万吨。俄罗斯自4月起禁止汽油出口,7月起禁止柴油出口,禁令预计持续至9月30日,国内柴油价格已上涨60%。中东方面,伊朗冲突导致多座炼厂受损,霍尔木兹海峡通行受阻。Vitol集团估计,中东和俄罗斯精炼产品出口合计减少约400万桶/日,而两地在冲突升级前占全球海上柴油贸易量近45%。
多家机构认为,当前危机的核心已从原油供应中断转向炼油能力受损。摩根士丹利、美银证券、摩根大通、野村和高盛均指出,柴油裂解价差高企将推升生产商成本,并可能进一步传导至终端消费者。德意志银行估算,若成本完全传导,柴油驱动的石油成本上涨可能带来约20—25个基点的核心通胀上行风险。高盛预计,在基准情形下,中东航运中断和对俄炼厂袭击将持续至2027年年中才逐步缓和,2026年第四季度美国和欧洲柴油利润分别维持在75美元和65美元。
高盛还认为,柴油供应比原油更为紧张,全球柴油出口同比下降26%,为原油出口降幅13%的两倍。进入2026—2027年冬季后,第四季度需求季节性走强、炼厂检修和极端天气风险可能进一步收紧市场。相较于原油多头,机构更关注2026年12月至2027年3月欧洲柴油时间价差以及欧洲天然气TTF等地缘政治对冲工具。
相关阅读
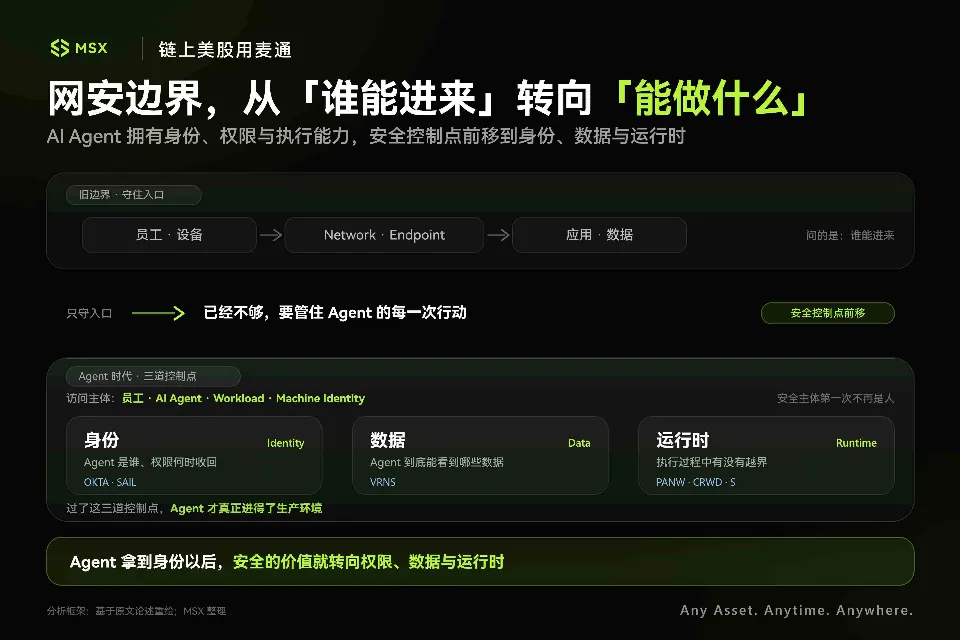
当 AI Agent 加速涌入内网:「网安」的主战场,变了
过去两年,硅谷和科技圈拼了命让大模型「变聪明」。 但当模型走出对话框、戴上工牌变成 Agent,从 Palantir 的 AIP 现场到各家大厂的落地内网,企业的 CTO 们突然发现,智商不再是首要矛盾,失控的权限,才是灾难的源头。 给一个 Agent 分配账号,它能秒读 SharePoint、跑 SQL、改代码,甚至在 ERP 里点下付款审批。它不是雇员,却有系统凭证;它不是传统软件,却可以主动调用工具、访问数据并执行任务。 过去二十年,企业网安的潜台词无非是「管住人和设备,守好自家庭院