投研早报丨Hyperliquid 之后,Perp DEX 开始寻找新的增长叙事/$8 卷土重来,这次用 X Money 重写了 NFT 的发行逻辑/Arthur Hayes:AI 的债,保险的雷,比特币的燃料
ChainFeeds Newsletter 每日精选 Web3 深度投研「简报」+ AI 驱动的热点新闻榜单,帮你做出聪明决策
8700+ 订阅者,ChainFeeds 精选的信息流帮你做出聪明决策
📢 热点新闻 |2026.9.23
🔥 WSJ:美 CFTC 正在调查 Kalshi 的「洗盘交易」,Kalshi 否认存在虚假交易
🔥 21Shares 在欧洲上线两只追踪 ZEC 和 ETHFI 的 ETP
🔥 Breed VC 为其第二只加密基金募资 1500 万美元,FalconX 等参投
🔥 Claude 推出新旗舰模型 Opus 5.5,成本降幅达 40%
🔥 Pyth 已成为 Nasdaq Basic 的外部分发商
👨💻 ChainFeeds 投研简报 |2026.9.22
chainfeeds.me
1️⃣ 算力|AI 算力供不应求,谁将成为「算力瓶颈」的最大受益者?
2️⃣ 交易所|Hyperliquid 之后,Perp DEX 开始寻找新的增长叙事
3️⃣ NFT|$8 卷土重来,这次用 X Money 重写了 NFT 的发行逻辑
4️⃣ 观点|Arthur Hayes:AI 的债,保险的雷,比特币的燃料
5️⃣ 项目介绍|AAVE 暴涨的最大阻碍:未来 473 天的收入,或无法反哺币价
每日精选的加密信息由 ChainFeeds 团队与 AI 共同编写,我们已将内部的信息流工具优化并开放给所有读者及 Web3 行业者使用👇
🌞 Web3 行研早报来自:Web3 行业必读深度资讯「简报」平台|chainfeeds.me
1️⃣ 【英文长推】AI 算力供不应求,谁将成为「算力瓶颈」的最大受益者?
导读:随着行业从大规模模型训练转向大规模推理,不断增长的算力需求仍必须经过电力、数据中心、芯片和云基础设施这一受限的供应链。
Grayscale:人工智能(AI)的计算需求正在发生结构性转变,行业主要的扩展挑战正从「训练」转向「推理」,即从开发者构建 AI 模型,转向用户及 AI Agent 大规模运行模型。目前约一半的 AI 算力需求仍来自训练,但随着 DeepSeek 等开放权重模型将 Token 价格压低,应用和 Agent 使用 AI 的成本也在下降。
AI Agent 与普通聊天机器人不同,需要执行多步骤任务,因此单个 Agent 消耗的 Token 可能达到聊天机器人的 5 至 50 倍;部分 Agent 还需要保持持续在线,例如不断扫描天气或健康数据。高盛预计,到 2030 年 Token 消耗量将增长 24 倍,其中很大一部分增量将由 AI Agent 推动。
模型层和应用层之间的价值分配可能继续变化,但二者最终都依赖底层算力,因此无论训练还是推理需求增长,都将继续向计算基础设施传导。
AI 的产出虽然是数字化的,但其基础设施本质上是物理的,任何一个环节出现短缺都可能限制新增算力。当前最突出的瓶颈首先来自电力:单个大型 AI 园区的用电量可能相当于一座小型城市,预计到 2030 年,数据中心将贡献美国新增电力需求的大约 50%。即使能够建设新的发电设施,漫长的电网并网排队也意味着拥有土地或宣布项目,并不代表能够及时获得电力。
获得电力后,数据中心仍需要取得可能耗时数年的许可,并解决专业施工人员、变电站、变压器、开关设备和冷却系统等问题,部分变压器的交付周期已经超过三年。即便数据中心完成供电,GPU 还需要与高带宽内存、先进封装和高速网络共同组成完整计算系统,SK 海力士预计高性能内存供应短缺可能持续至 2030 年。
与此同时,电价、电网稳定性、水资源和土地使用引发的社会及政治阻力,也正在成为新的数据中心建设约束。
持续存在的算力供需缺口可能使计算价格维持高位,并让已经掌握「通电算力」的企业处于更有利的位置,包括电力供应商、数据中心运营商和 AI 云服务商。CME Group 与 Silicon Data 计划在监管审查通过后,于 2026 年 10 月推出两种算力期货合约,分别以 Nvidia H100 和性能更高的 Blackwell B200 GPU 为基础,通过标准化基准指数为算力价格提供交易和对冲工具。
与此同时,目前全球约 70% 的算力容量由 Google、Microsoft、Amazon、Meta 和 Oracle 等超大规模云服务商掌握。2026 年这些大型云服务商的 EBITDA 合计预计超过 8300 亿美元,资本支出约为 7300 亿美元;摩根士丹利预计,2026 年全球 AI 相关债务发行规模将超过 5700 亿美元。
随着数据中心、算力服务商和电力基础设施的融资需求继续扩大,私人信贷也可能承担越来越重要的融资角色。( 来源)
2️⃣ Hyperliquid 之后,Perp DEX 开始寻找新的增长叙事
导读:它是一个 Perp Dex,又不单单只是一个 Perp Dex。
Lao Bai:随着这一轮 Hyperliquid 的崛起 + 出圈,无论是币圈还是传统金融圈,都认识到永续合约这件利器的威力,其新手友好,连续定价,7X24 的特性让越来越多的用户与机构将其纳入交易工具箱。然而这个赛道的马太效应也极其明显,HIP-3 之后,Hypeliquid 无论交易量还是市值都是一骑绝尘,遥遥领先。
后来者若是与 Hyperliquid 没有差异化的话,很难在 Perp Dex 这个赛道杀出重围,纵观目前几家做的还不错的,都有自己独特的卖点:1)渠道:Lighter 为代表,绑定的是 Robinhood 生态;2)资产类别:Trasia,Entropy 为代表,在美股大宗之外,向亚洲资产与 Pre-IPO 公司定价拓展;3)做市 / 流动性形态:Variational 为代表,以 RFQ + Tradfi 对冲与绝大多数的 CLOB 区分开来。
我个人还能想到的第四个方向,就是与 AI 的融合。这个融合可以是针对的客户群体。当前 Perp Dex 主要的交易主体都是人,我们一直在说未来会有 Agent Economy,那针对 Agent 设计或者优化的 Perp 应该会是一个方向。 又或者是一个足够强,有着足够数据的的 AI 对与金融世界的建模。
就像当前大语言模型是预测下一个 Token,李飞飞 World Labs 世界模型 Atlas 是预测下一个场景,这里的 AI 模型不是预测下一根 K 线,而是模拟未来世界状态概率变化如何传播到资产价格。
按照我刚才说的方向拆开来看:
1)资产类别:HIP-3 之后,现在 Perp Dex 已经不缺美股、指数、黄金这些标准 RWA 类型,Travix 选择继续往两个相对空白的方向走:一个是 Compute Assets——H100、Memory、Chip、Power 等围绕 AI 算力产业链的资产;另一个是 East Asian Exotic Assets—— 日韩股票、区域指数,以及整个亚洲算力供应链相关资产。
2)做市 / 流动性形态:Travix 想做的也不只是传统 Crypto MM。更重要的是尝试把算力提供商、芯片产业链参与者等真正有套保需求的主体引进来。因为真正成熟的衍生品市场,另一边往往存在大量本来就需要套保的人,而不是像咱们 P 小将互相 PVP。
3)AI:这个作为天天研究 Crypto 和 AI 的我个人来说,是最感兴趣的部分。Travix 在做一个我上面提到的 Financial World Model:把 Prediction Market、新闻、社交数据、Smart Money 等信息喂进去,去判断现实世界里某个事件概率发生变化之后,会通过怎样的路径影响不同资产。( 来源)
3️⃣ $8 卷土重来,这次用 X Money 重写了 NFT 的发行逻辑
导读:没有 Mint 页面。没有连接钱包的按钮。甚至不需要先拥有 ETH。
深潮 TechFlow:传统的 NFT Mint 流程通常是:打开项目网站、连接 MetaMask、批准交易、支付 ETH Gas、等待链上确认,最后 NFT 才会出现在钱包中。Butcher 这次采用了完全不同的路径:用户只需要打开 X App,进入 X Money,向 @jackbutcher 转账 8 美元,并在 Memo 栏填写自己的 ETH 地址即可完成参与。
整个过程中,用户不需要持有 ETH,不需要与智能合约交互,甚至不需要了解 Gas。获取资格的动作发生在 X Money 的法币支付层,而不是以太坊链上。更特别的是,每笔 X Money 交易产生的 Transaction ID 会直接成为生成作品的随机种子,每个人的支付流水决定最终收到的作品形态,支付行为本身也因此成为创作的一部分。
X Money 在这套机制中同时承担了身份验证和反女巫基础设施的角色。传统 NFT 项目长期面临女巫攻击问题,一个人可以低成本创建数十甚至数百个钱包地址,冒充不同用户获取空投、白名单或限量铸造资格。过去项目通常通过灵魂绑定代币、链上行为分析或 Discord 角色等方式识别真实用户,但这些方式既存在漏洞,也会增加参与门槛。
相比之下,创建一个新的以太坊钱包只需要几十秒且几乎没有成本,而创建新的 X Money 账户则需要完成更严格的身份和金融账户验证。Butcher 的实验因此改变了反女巫的成本结构:过去 Crypto 项目能够证明的只是「有一个钱包在这里」,而这套机制试图证明的是「有一个经过验证的真实用户在这里,而且这个人确实完成了一笔支付」。
如果这一实验能够跑通,它实际上展示了一条不同于传统 NFT Mint 的加密资产发行路径:X 账号负责流量和传播,用户可以直接在信息流中发现、讨论并参与项目;X Money 承担法币支付和身份验证功能,让用户无需准备加密货币、连接钱包或支付 Gas;ETH 地址则继续承担最终的链上资产归属和交易功能。
整个流程可以概括为「Post(发现)→ Pay(法币支付)→ Verify(身份验证)→ Mint(链上交付)」。这种路径与过去「先让用户进入链上,再完成资产发行」的方式不同,而是先利用已有社交网络找到用户,最后才完成链上交付。这套模式也可以进一步延伸至 Meme 币发行、众筹、会员体系以及产品冷启动等场景:X 提供流量和身份,X Money 提供支付与反女巫机制,区块链则负责资产确权与可组合性。
(来源)
4️⃣ Arthur Hayes:AI 的债,保险的雷,比特币的燃料
导读:「安全优先」只是幌子,万亿 AI 债务与保险黑洞,将点燃新一轮流动性行情。
Arthur Hayes:这几家 AI 实验室合计没有产生任何利润。因此,它们需要英伟达、博通、谷歌、微软这类盈利科技企业作为后盾,为数据中心租赁、芯片采购对应的债务提供表外担保。芯片与硬件的后续采购,依赖 AI 实验室持续训练最前沿、那个「几乎、几乎、几乎要成为硅基神明」的大模型,同时为客户处理推理请求。
但如果「安全优先」成为新的核心准则,训练新模型的开支虽不会归零,但一定会从当前高位回落;企业会把重心放在提升电力转化智能的效率上,这意味着客户的算力支出变少。本质上,安全优先就是摧毁算力需求。 如果 AI 资本开支依靠经营现金流来融资,那倒没什么好担心的。但问题是,无论 AI 实验室还买不买算力,这数万亿美元的债务都依然存在。
违约不会立刻发生,但一旦 AI 实验室不再按照之前预期的规模消耗算力,这类债务的价格就会下跌。真正的核心问题:是谁买入了这些债务,买入时有没有加杠杆?答案显然是,这帮投机者加了杠杆,买入这些劣质债务。那最终的接盘人又是谁?数百万美国保险保单持有人,其实都间接押注了 AI 这个故事。
而「安全优先」这件事,会毫无缓冲地伤害他们。
无论选哪条路,我们比特币持有者与加密投资者都是赢家。 如果政府无视市场信号,执意投入资金研发这个不具备商业盈利性的「硅基神明」,那就需要印钞来资助这类非生产性支出,这必然催生更多金融投机,推高比特币价格。如果政府选择救助保险行业,就会印钱承接不良 AI 债务,扩大货币供应量,继而推高比特币价格。
「安全优先」意味着三大美国 AI 实验室的算力需求下降。这时政府可以出面,签订承购协议,保证 AI 实验室获得稳定利润,就像美国给部分国防、矿业企业的合同一样。政府将利用这些算力推进通用人工智能研发。最后,政府还能把自研模型回租给 AI 实验室,由实验室向美国本土以及盟国客户出售推理服务,定价极高。
这套方案可以让政府掌握前沿模型,供西方世界按其意愿使用。私人 AI 实验室模式存在一个问题:这些实验室属于全球化企业,有时为了盈利向全球任何人出售模型访问权限,会和政府的国家安全目标冲突。
回到传统金融。把山寨项目债务,替换成受 AI 冲击的软件企业私人信贷,以及 AI 数据中心债务,而这类债务价值完全依赖三大 AI 实验室持续采购算力。私人信贷和 AI 债务市场,在巨额存量债务重压下开始出现裂痕。在市场完全意识到私募自保保险公司资不抵债之前,我们已经看到裂痕浮现。
导火索,就是 AI 数据中心证券化投资级债务遭到评级下调。保险公司当初买入最高评级份额,享受相对同期限美债更高收益。一旦头部实验室无法按预期规模采购算力,产生的现金流不足以偿还数据中心债务,评级机构终将下调债务评级,触发母公司补足资本金,但关联再保险拿不出现金。对于我们这些依靠印钞扩张获利的投资者来说,保险公司资产负债表上这数万亿美元窟窿,必然迎来救助。
「安全优先」并不会立刻带来大规模印钞。这件事交给特朗普做选择,但作为比特币与加密投资者,无论他选哪条路,最终都会迎来更多货币投放。这篇文章会让你确信,8 月末小幅上涨之后加密市场的震荡行情很快会结束。美元总量会持续扩张,比特币和部分山寨币价格将会上涨。(来源)
5️⃣ AAVE 暴涨的最大阻碍:未来 473 天的收入,或无法反哺币价
导读:重启回购,并没有那么容易;拉自己的盘前,要优先还外债。
Odaily:当日,Kelp DAO 的 LayerZero 桥接路线遭遇攻击,大量未经足额 ETH 支撑的 rsETH 被铸造并流入多个链上市场。攻击者随后将这些 rsETH 作为抵押品存入 Aave,并借出大量 WETH。Aave 很快冻结了 rsETH、wrsETH 相关市场,并采取措施限制风险扩散。
但由于攻击者已经完成抵押借贷,资产本身的损失并不会随着市场冻结自动消失。根据 Aave 后续披露,LayerZero 锁仓中一度有 152,577 枚 rsETH 被盗,按照当时 1.0696 rsETH 对应 1 ETH 的参考比例计算,相当于约 163,183 ETH 的缺口。
此后,Kelp 冻结并追回约 40,373 枚 rsETH,对应约 43,168 ETH;Arbitrum Security Council 冻结了攻击者持有的 30,766 ETH;Aave 与 Compound 中攻击者仓位的清算预计还能分别回收最多约 12,323 WETH 和 1,845 WETH。
四部分合计约 87,955 ETH,原本超过 16 万 ETH 的缺口因此缩小至约 7.5 万枚 ETH。
4 月下旬,Aave DAO 联合 EtherFi、Lido、Ethena、Mantle 等多方推出了名为 DeFi United 恢复方案。方案最终形成了一个相当复杂的资金结构。首先,EtherFi、Lido、Ethena、Ink、BGD、Stani(Aave 创始人)等生态参与者合计提供了约 14570 ETH,这部分属于无偿捐赠,不需要 Aave 偿还。
Aave DAO 自己则直接拿出了 25,000 ETH,这一笔尤其值得注意 —— 它虽然不是贷款,也不是未来需要偿还的资金,但却是 Aave 从 DAO 国库中直接拿出来填补损失的。换句话说,这 25,000 ETH 已经实实在在从 Aave 的资产负债表上消失了。剩下的部分,则通过借款解决。
其中最大的一笔借款来自 Mantle,规模最高为 30,000 ETH。按照相关方案,Mantle 提供的是最长 36 个月的信贷额度,利率为 Lido 质押收益率加 1%。此外,为了让被冻结或待清算的资产能够先进入恢复流程,Aave 还需要一笔约 44,787 ETH 的短期过桥资金。
Chado 对事故发生后的 144 天进行了数据统计。从 4 月 29 日到其研究发布时,Aave 协议产生的总费用达到了约 1.812 亿美元,但 Aave DAO 实际留存的收入仅为约 2400 万美元,平均每天约 16.7 万美元。更值得注意的是,Aave 当前的收入水平相比事故发生前已经明显下降。
在此前一个同样长度的 144 天周期内,Aave DAO 留存收入约为 4050 万美元。这意味着,事故之后的 144 天收入已经较此前下降约 41%。再来看 Mantle 的长期贷款。按照最高 30,000 ETH 的规模计算,以 Chado 统计时 ETH 约 2639 美元的价格计算,这笔贷款对应约 7900 万美元。
如果简单按照过去 144 天的收入速度计算,Aave 每天能够留存约 16.7 万美元,那么偿还 7900 万美元大约需要 473 天,也就是超过一年零三个月。当然,这并不意味着 Aave 已经确定要用未来 473 天的全部收入偿还 Mantle,也不意味着回购一定要等到 473 天之后才能恢复。
(来源)
相关阅读
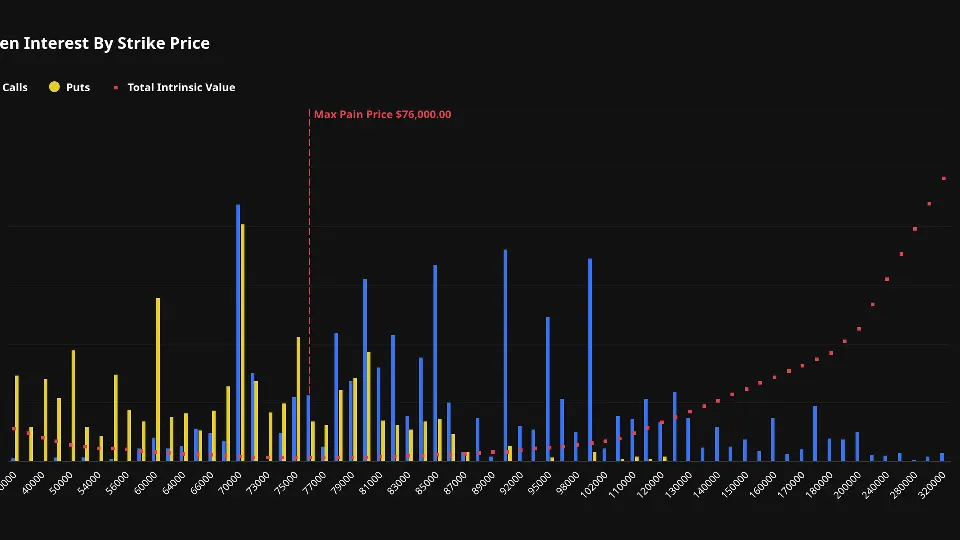
比特币牛市进度条走到哪了?掌握这7个关键指标,避免盲目踩顶
概述 比特币在 9 月 21 日与 22 日连续两天大涨,价格重新回到 86,000 美元一线。据 CNBC 报道,比特币当日最高触及 86,349.90 美元,为 1 月底以来最高水平,过去一周上涨超过 8%,过去三个月上涨约 34%,Bitwise 首席投资官在节目中表示,他认为这轮加密寒冬已经结束。Fortune 的行情记录显示,9 月 22 日美东时间早间,比特币报 86,039.36 美元。 价格回来了,问题并没有变简单。比特币距离 2025 年 10 月约 12.6 万美元的历史
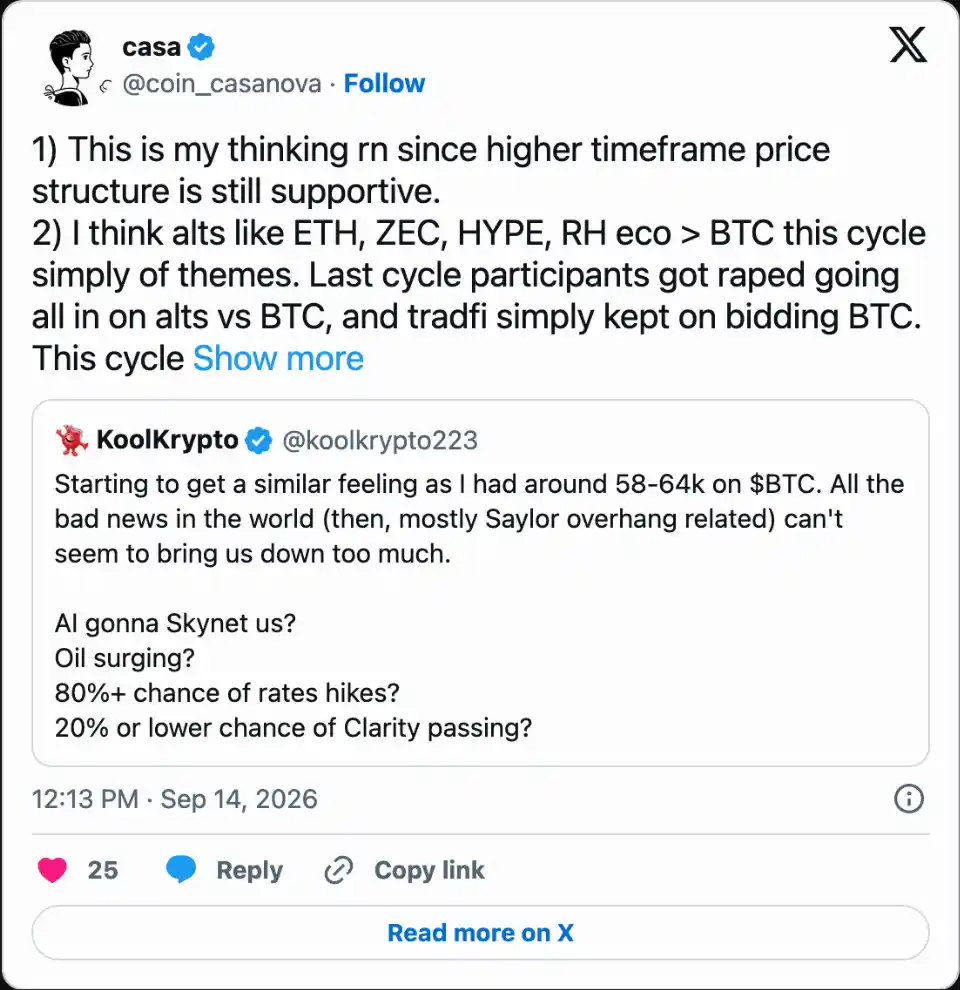
比特币不再独舞?本轮周期或属于「有基本面的山寨币」
新一轮周期似乎已经开启,围绕比特币,有一些值得认真思考的现实隐患,而这里说的隐患,还不只是量子安全漏洞。 我,还有不少线上同行,都在思考一种可能性:比特币在接下来这轮周期中表现跑输大盘。就像上一轮里,绝大多数山寨币都没能创出有实质意义的历史新高。 比特币价格已经大幅拉升,你或许会觉得我的想法很离谱,但请继续往下看。 比特币已成主流 上一轮周期最核心的故事,就是比特币主流化。 行