美国SEC发布加密资产监管九问:澄清加密资产的证券属性
美国证券交易委员会(SEC)公司金融部发布加密资产监管常见问题,涉及功能性网络、质押凭证代币、代币回购及营销推广等议题,进一步说明加密资产与投资合同框架的适用边界。
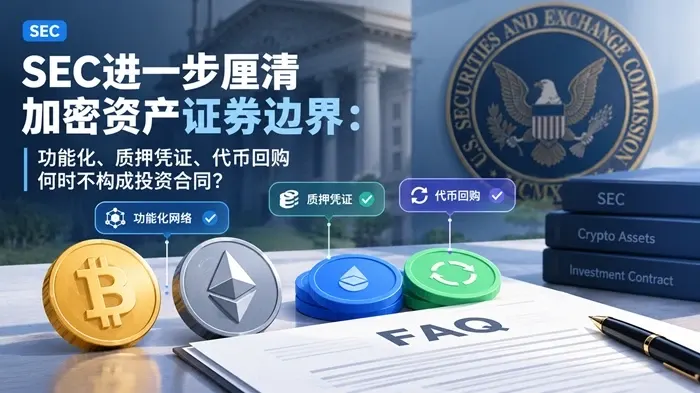
美国证券交易委员会(SEC)公司金融部发布了有关联邦证券法适用于特定加密资产及相关交易的常见问题,回应此前加密资产解释性文件中尚未明确的部分问题。该问答并非正式的SEC规则或声明,不具有法律效力,但进一步阐述了监管机构对“非证券加密资产”与“投资合同”边界的理解。 问答涉及功能性网络、质押凭证代币、代币回购、营销推广,以及交易平台是否构成“发起人”等行业关注的实际问题。
其核心之一是:当加密系统已具备功能,且中心化控制方逐渐减少或不复存在后,发行方及其他参与者继续开展维护、升级或促进网络效应等活动,在何种情况下不再构成豪威测试所指的“关键管理努力”。 文件讨论的并非简单判断“哪些代币不是证券”,而是进一步说明特定情形下加密资产与投资合同之间的关系,以及哪些活动可能不会使相关资产继续受投资合同框架约束。
相关说明可能影响项目方的代币发行、营销、网络运营及回购安排,也为理解美国加密资产证券监管边界提供参考。 **加密资产分类问题** **问题一:** SEC对“功能性”和“去中心化”作出了相关定义。此前解释性文件指出,判断发行方是否履行其作出的关键管理努力声明或承诺,应依据发行方如何定义或描述功能性、去中心化,而非市场通常如何理解这些概念。
那么,解释性文件中的相关定义,与发行方在推广投资合同过程中对功能性或去中心化作出的定义或描述,有何关系?
SEC答复称,这些定义与判断发行方是否履行其声明或承诺无关。就相关声明或承诺而言,各发行方自行确定实现功能性和/或去中心化所需达到的标准。 **问题二:质押凭证代币如何分类?** 如果质押凭证代币是针对不受投资合同约束的数字商品而发行的凭证,那么该代币本身属于数字工具,因为它作为凭证,实际用途是证明持有人拥有相关基础数字商品。
不过,如果质押凭证代币由基于协议的流动性质押服务提供商发行,也可能被归类为数字商品。在这种情况下,该代币与已具备功能的加密系统的程序化运行内在关联,其价值来自系统运行以及供需关系。 **问题三:质押凭证代币和可赎回封装代币被称为“凭证”。“凭证”与其他金融工具有何区别?**
“凭证”是用于证明特定数量资产已存入凭证发行方(即存管机构或托管人),且存款人拥有这些资产的工具。凭证不会改变存入资产原有的权利、义务或权益,也不会为持有人提供额外的财务激励或利益。 凭证与其他金融工具的区别在于,凭证不会将存入资产的所有权或控制权转移给发行方。因此,发行方不得以任何理由转让、借出、质押、再次质押或以其他方式使用这些资产,也不得使其受到第三方债权的追索。
**受投资合同约束的加密资产问题** **问题四:** 此前解释性文件指出,如果相关声明或承诺明确且无歧义地涉及发行方将开展的关键管理努力,包含足够细节以证明发行方有能力实施拟议项目,并说明发行方的努力将如何带来购买者可合理预期的利润,那么这些声明或承诺更可能形成合理的利润预期。
什么情况下,推广和营销信息会构成开展关键管理努力的声明或承诺? 是否构成此类声明或承诺,取决于具体事实和情形。不过,单纯宣传加密系统当前的用途和功能,通常不会构成开展关键管理努力的声明或承诺,除非存在其他因素。同样,如果相关推广没有宣传潜在利润,只是通过不确定、愿景式的陈述介绍系统未来可能具备的用途、功能和能力,通常也不会构成此类声明或承诺,除非存在其他因素。
**问题五:** 此前解释性文件提到,非证券类加密资产最初可能依据投资合同框架发行和销售;但如果购买者不再合理地认为发行方能够履行或继续履行其所述或承诺的关键管理努力,该资产便不再受投资合同约束。如果另一方自愿或依法接手发行方的声明或承诺,该资产是否会因此与相关投资合同分离、不再受其约束?
SEC答复称,不会。无论另一方是自愿还是依法接手发行方开展关键管理努力的声明或承诺,非证券类加密资产都不会因此与相关投资合同分离。 **问题六:** 软件和网络通常需要持续维护和升级,处于不断发展之中;具备功能的加密系统也可能需要通过网络效应继续发展。系统具备功能后,发行方和其他市场参与者可以开展哪些活动,而不会构成关键管理努力?
SEC近期表示,加密系统具备功能后,为系统或其功能提供安全、维护、改进或增强服务,以及通过发起或资助开发项目或采取类似活动来促进网络效应,均不构成关键管理努力。因此,系统具备功能后,发行方承诺提供或继续提供此类服务(或安排他人提供),不符合豪威测试的要求。(参见《加密资产监管》,第33-11434号发布文件,2026年8月18日,第56页;《联邦公报》第91卷第54510页、第54525页,2026年8月21日。
) **问题七:** 如果一个具备功能的加密系统不存在能够集中控制、管理或对其运行及成败产生重大影响的主体,发行方的声明是否可能形成新的投资合同,使原生加密资产受该投资合同约束?
SEC表示,通常不太可能。因为发行方或其他任何人都无法控制该功能性加密系统,也就无法采取会影响系统成败的行动。 **问题八:** 非证券类加密资产的发行方可能出于资金管理、减少供应量、协议出资销毁或再平衡等原因实施回购计划。发行方宣布回购计划,是否等于向投资者承诺“我将通过自身管理和运营努力为该项目/代币创造回报”?
如果加密系统已经具备功能,发行方宣布回购非证券类加密资产,不构成上述承诺。但如果系统尚未具备功能,且发行方称回购能够为代币持有人带来回报或利润,那么相关公告可能构成通过自身管理和运营努力创造回报的承诺。 **问题九:** 此前解释性文件指出,“发行方”包括发行方或发起人的关联方及代理人。
提供加密资产二级市场的交易平台,在判断是否发行了投资合同时,会被视为发起人吗? 只有符合《证券法》第405条规则中“发起人”定义的交易平台,才会被视为发起人。
相关阅读
5万名欧洲人呼吁欧盟在MiCA审查中放宽稳定币奖励限制
加密倡议组织 Stand With Crypto EU 称,超过5万名欧洲人致信欧盟委员会,要求在审查《加密资产市场法规》(MiCA)时放宽稳定币奖励限制。与此同时,欧洲央行体系主张扩大对稳定币相关收益安排的限制范围。
伊利诺伊州因行业诉讼推迟争议性加密税实施
伊利诺伊州官员与加密行业组织共同请求州法院,将税率为 0.2% 的数字资产税从 2027 年 1 月 1 日推迟至 2027 年 7 月 1 日;相关法律挑战仍在进行,延期尚待法院批准。